この記事は、 10 分で読めます。
委託先の自己資本比率が5ポイント下がったら、何を疑うべきか?
2027年4月1日以後に始まる事業年度から、新リース会計基準が適用されます。3月決算の会社なら、最初の決算は28年3月期です。その決算を前に、次のような場面が出てくるかもしれません。
食品メーカーの物流部門を預かるCLOが、主力の3PL事業者から決算見通しの説明を受けています。配られた資料には、自己資本比率が前年から5ポイント下がると書いてあります。担当者は「会計基準の変更によるものです」と添えますが、CLOの頭には別の疑問が浮かびます。この会社に、来年以降も物流センターの運営を任せ続けて大丈夫なのか?
先に答えを書きます。この5ポイントが会計基準の変更だけで生じたものなら、物流会社の稼ぐ力が落ちた証拠ではありません。ただ、聞き流してよい数字でもありません。この2つがなぜ同時に成り立つのか、数字で確かめていきます。
新リース会計基準が財務指標に与える影響:同じ決算書で、数字が逆向きに動く
仮の3PLを置きます。総資産1,000億円、純資産300億円、借入金300億円。営業利益50億円、純利益24億円、減価償却費60億円です。ここに、年間賃借料42億円の物流施設の賃貸借が、残り5年で付いているとします。
割引率2%で現在価値に直すと約198億円。新リース会計基準の適用で、この198億円が使用権資産とリース負債として帳簿の両側に載ります。
図表5|仮設例で見る指標の動き(新リース会計基準適用前と適用後)
| 指標 | 適用前 | 適用後 | 向き |
|---|---|---|---|
| 自己資本比率(純資産÷総資産) | 30.0% | 25.0% | 下がる |
| ROA(純利益÷総資産) | 2.4% | 1.9% | 下がる |
| 有利子負債比率(有利子負債÷自己資本) | 1.0倍 | 約1.7倍 | 上がる(悪化) |
| 営業利益 | 50億円 | 52.4億円 | 上がる |
| EBITDA(営業利益+減価償却費) | 110億円 | 152億円 | 上がる |
自己資本比率は、純資産を総資産で割った数字です。適用した初日の貸借対照表で比べると、総資産が198億円増えるので、30.0%から25.0%に下がります。冒頭の場面で見た5ポイントはこの形です。
ROAは、利益を総資産で割ります。賃借料42億円は、使用権資産の減価償却費(約39.6億円)と利息(約4.0億円)に置き換わります。利息は契約の前半ほど厚く出るため、初年度の費用は賃借料よりわずかに重く、純利益は24億円から約22.9億円になる計算です。分子が少し減り、分母が増えるので、ROAは2.4%から1.9%に下がります。
有利子負債比率は、リース負債を有利子負債に含めるかどうかで結果が変わります。監査法人の解説記事では、リース負債が金融負債に近い性質を持つことから、実務では含めるケースが多いと説明しています(出典[4])。含めて計算すると、有利子負債は300億円から498億円に増え、比率は1.0倍から約1.7倍に上がります。
反対側に動くのがEBITDAです。賃借料という費用がなくなり、代わりに減価償却費が立つため、営業利益は50億円から52.4億円に上がります。減価償却費は60億円から約99.6億円に増え、足し戻すEBITDAは110億円から152億円に跳ね上がります。賃借料42億円分が、そっくり足し戻された格好です。
同じ解説記事も、賃借料が減価償却費と支払利息に替わることで、営業利益は一般に好転すると述べています。営業キャッシュフローも、元本の返済分が財務キャッシュフローの側に移るため、見かけの上では増えます。ただし、実際に出ていく現金は、何も変わっていません。
自己資本比率、ROA、有利子負債比率は悪化し、営業利益とEBITDAは改善します。つまり、同じ決算書から「財務が悪化した」とも「収益力が上がった」とも読めるわけです。
委託先がどの指標を前面に出して説明するのか、荷主側がどの指標で評価しているのか。ここが食い違うと、同じ数字から正反対の結論が出ます。
新リース会計基準の影響が大きい業種は?IFRSの先行例と国内の試算から見える差
先行例から見ておきます。監査法人による分析があります。23年9月末までにIFRS連結財務諸表を公表していた日本企業のうち、IFRS第16号を適用した198社の有価証券報告書を調べたものです(出典[3])。
適用前の総資産に対するリース負債の増加は、単純平均で6.4%、中央値で3.0%、外れ値を除いた平均で3.7%でした。製造業は平均より下に分布する企業が多く、運輸・情報通信、サービス業、商業は平均より上に位置する企業が目立つとしています。
ただし、これはIFRSを選んだ会社の実績です。日本基準のまま適用する物流会社にそのまま当てはまるわけではなく、賃借への依存度が高い会社は分布の右側に入るものと見ておくほうが安全です。
国内の上場企業については、経済誌のウェブ特集が24年9月から10月に独自の試算を行っています(出典[5][6])。決算書の注記にある未経過リース料を資産として足し込み、上場289社を財務悪化リスクの高い順に並べたものです。
陸運業は17社、倉庫・運輸業は7社が対象で、倉庫・運輸業の回は、リースの中心が物流施設だと伝えています。注記の数字を使った概算で、公開されている部分には割引計算などの前提が示されていません。順位は目安にとどまります。
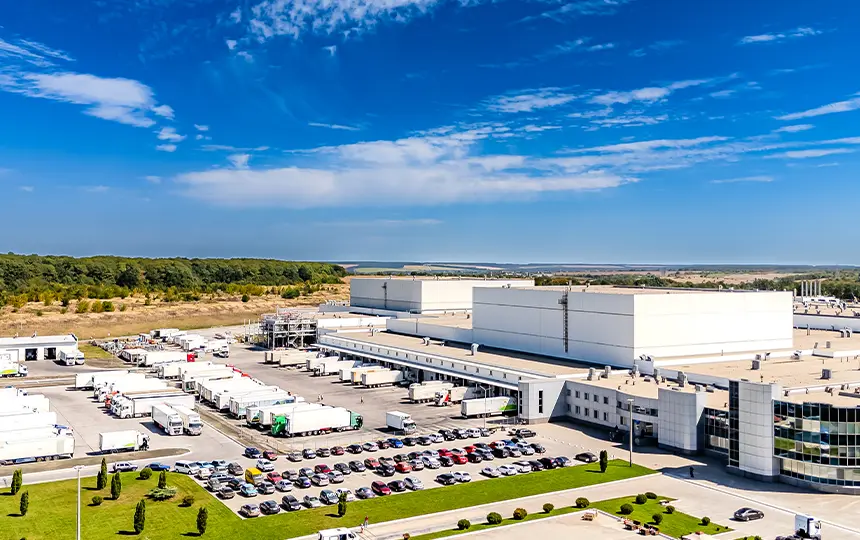
大型物流センターや車両の賃借契約が多い事業者ほど、新リース会計基準適用による資産・負債の計上額は大きくなる。
大型センターを長期で借りる3PLや倉庫業は影響が出やすい業態です。借りている施設が多く、契約年数が長いほど、帳簿に載る金額は膨らみます。連載第2回で見た月額100万円・5年契約の配送センターが、拠点の数だけ積み上がると考えれば、イメージはつかめます。
荷主企業も無関係ではありません。物流子会社を抱えている、あるいは3PLと専用倉庫の契約を結んでいる場合、契約の中身によっては自社の貸借対照表が動きます。「委託しているから自社の帳簿は変わらない」とは言い切れません。
荷主CLOが確認すべきこと:格付会社と金融機関は帳簿の変化をどう見るか
外部の目は、帳簿の変化をどう見るのでしょうか。
大手の格付会社は、25年4月18日付のQ&A形式の文書で見解を示しています(出典[2])。新リース会計基準の会計処理はIFRS第16号と同じ論理で組まれており、財務諸表への影響も同じ形で出ます。新リース会計基準の適用で信用格付への影響は基本的にないという考え方も、IFRS第16号の適用時から変わっていません。
IFRS第16号の適用時には、自己資本比率などの資本負債構成が悪化した会社がありましたが、それだけを理由に発行体格付を変えた例はなかったとしています。リースの負担が大きい会社については、財務を分析するとき、リース負債を有利子負債と同等とみなして調整します。
同じ文書は注意も促しています。新リース会計基準の対象はIFRS第16号の適用会社より格段に広く、会社ごとの財務基盤の差も大きいため、想定以上に財務基盤が傷まないか、金融機関の融資姿勢が資金調達に響かないかを確認するというのです。
金融機関のほうが敏感に反応しうるのは、借入契約に財務制限条項が付いている場合です。基準が変わっただけで自己資本比率や有利子負債比率が動き、条項に抵触したとみなされるおそれがあります。先の解説記事は、早い段階で影響を分析し、金融機関との再交渉に入るべきだと説いています。
委託先の有価証券報告書や契約書の注記を精査し、財務指標の変化の理由を確かめることが重要になる。
委託先の決算書で、どこまで確認できるのでしょうか。
監査法人が25年3月期の有価証券報告書を調べた結果(JPX400採用、3月決算、日本基準の186社)では(出典[7])、新リース会計基準の影響を「評価中」と書いた会社が182社でした。この調査の記事には、影響額を示した会社は取り上げられていません。少なくともこの時点では、決算書を待っていても数字が出てこない会社が大半でした。
最新の注記は各社の開示で確かめる必要がありますが、数字が書かれていなければ、荷主のほうから聞きに行くことになります。
CLOが委託先に聞いておきたいことを順に並べます。
図表6|CLOが委託先に確認する5点
- ① 適用時期を聞く
(3月決算なら2028年3月期から) - ② 影響額の試算を聞く
(賃借している施設・車両の契約残期間も) - ③ 融資契約の財務制限条項を確かめる
- ④ 金融機関との協議が始まっているかを聞く
- ⑤ 自社と委託先の契約を点検する
(専用の施設・車両を実質的に使わせる条項はないか)
「財務指標が悪化する」は本当か。帳簿の上では本当です。自己資本比率もROAも、賃借の割合が大きい会社ほど下がりやすくなります。
ただ、それは稼ぐ力や現金の出入りが変わったことを意味しません。実力は同じなのに、数字だけが動きます。その数字を見た金融機関が判断を変えれば、今度は実力に響きかねません。CLOが見るべきなのは、下がった数字そのものより、委託先がその理由を金融機関にきちんと説明できているかどうかです。
次回(第4回)は、契約の棚卸しとリースの識別を取り上げます。「業務委託」「保管サービス」「貸し切り輸送」といった名前の契約の中から、リースに当たるものをどう見つけ出すのか。物流の現場で起きやすい例を使って進めます。
■ 【参考・出典】 本記事は、以下を基に作成・解説しています。
- [1] 出所)企業会計基準委員会「企業会計基準第34号 リースに関する会計基準」(2024年9月13日公表)
- [2] 出所)格付投資情報センター(R&I)「新リース会計基準に関するQ&A(2)」(2025年4月18日)
- [3] 出所)PwC Japan有限責任監査法人「IFRSを開示で読み解く(第44回) IFRS第16号の適用から見る日本の新リース基準の財務的な影響」(2024年5月31日)
- [4] 出所)KPMGジャパン「静かな地殻変動:新リース基準がもたらす財務構造と財務指標(KPI)への影響」(2025年9月19日)
- [5] 出所)ダイヤモンド・オンライン「新リース会計の激震!独自試算で判明した上場289社の「財務悪化リスクランキング」」(2024年9月17日)
- [6] 出所)ダイヤモンド・オンライン「【倉庫・運輸業7社】新リース会計適用で「財務悪化リスク」が高い企業ランキング!」(2024年10月2日)
- [7] 出所)EY Japan「2025年3月期 有報開示事例分析」(2025年10月23日)
物流業界向け:新リース会計基準(第3回)に関するよくある質問
委託先の決算書を読む荷主のCLO・物流担当者と、自社の数字の見え方を整理したい物流会社の経理・財務担当者に向けた質問集です。回答の根拠は、文末の括弧書きで出典名として示します。
- Q1. 自己資本比率が下がったら、その物流会社は経営が悪化したと見てよいですか?
- いいえ、自己資本比率が下がっただけでは、経営が悪化したとは判断できません。新リース会計基準を適用すると総資産が増えるため、比率は下がります。これは帳簿の見え方が変わった結果で、キャッシュフローや収益力が落ちたことを示すものではありません。格付会社も、IFRS第16号の適用時に自己資本比率が悪化した会社について、それだけを理由に格付を変えた例はなかったとしています。ただし、財務制限条項や融資姿勢への波及は別に確認が必要です。(出典:格付投資情報センター)
- Q2. ROAは下がるのにEBITDAは上がるのはなぜですか。どちらを見ればよいですか?
- どちらか一つでは判断できないため、見たい点に合わせて使い分けます。新リース会計基準では賃借料が減価償却費と利息に置き換わるので、ROAは分母の総資産が増えて下がり、EBITDAは賃借料の分だけ足し戻されて上がります。資産効率を見るならROA、収益力を見るならEBITDAです。EBITDAは、リース料の支払い分を差し引いた数字も並べて確認してください。どの数字も、変化の理由を添えて読むのが前提です。(出典:KPMGジャパン)
- Q3. リース負債は有利子負債に含まれますか?
- リース負債は、実務では有利子負債に含めて計算されることが多い項目です。新リース会計基準で計上されるリース負債は、金融負債に近い性質を持つためです。格付会社も、リースの負担が大きい会社の財務分析では、リース負債を有利子負債と同等とみなして調整しています。(出典:KPMGジャパン、格付投資情報センター)
- Q4. 財務制限条項に触れるおそれがある場合、委託先は何をするのですか?
- 早めに影響を試算し、金融機関と条件の再交渉を始めます。新リース会計基準の適用で自己資本比率などが動くと、基準が変わっただけで条項に抵触したとみなされるおそれがあるためです。監査法人の解説では、事前に影響を分析し、金融機関と対話して契約条件の調整を検討することが有効だとしています。条項に触れた場合に何が起きるかは契約ごとに異なるので、自社の契約書の定めを先に確認しておきます。(出典:KPMGジャパン)
- Q5. 委託先の決算書の注記で、新リース会計基準の影響額はもう確認できますか?
- 2025年3月期の時点では、決算書から影響額を読み取れる会社はほとんどありませんでした。監査法人が有価証券報告書を調べた結果(JPX400採用、3月決算、日本基準の186社)では、182社が新リース会計基準の影響を「評価中」と記載しており、影響額まで示した会社は、この調査では取り上げられていません。最新の注記は各社の有価証券報告書で確認できます。数字が書かれていない場合は、委託先に直接、試算の進み具合を聞くのが確実です。(出典:EY Japan)
- Q6. 新リース会計基準で営業キャッシュフローが増えるのは、本当の改善ですか?
- いいえ、見かけの改善です。新リース会計基準では、リース料のうち元本の返済分が財務キャッシュフローの側に移るため、営業キャッシュフローは増えますが、実際に出ていく現金は変わりません。営業キャッシュフローだけで委託先の資金繰りを判断すると、実態より良く見えます。財務キャッシュフローと合わせて読んでください。(出典:KPMGジャパン)
- Q7. 新リース会計基準の影響が大きいのは、どんな業種・会社ですか?
- 借りている施設や車両が多く、契約期間も長い会社ほど、影響は大きくなります。新リース会計基準より先にIFRS第16号を適用した日本企業198社を調べた分析では、適用前の総資産に対するリース負債の増加は、中央値で3.0%でした。業種別に見ると、運輸・情報通信、サービス業、商業で、平均を上回る企業が目立ちます(出典:PwC Japan有限責任監査法人)。物流業では、大型の物流センターを長期で借りる3PLや倉庫業が、影響を受けやすい業態です。
- Q8. 新リース会計基準のデメリットは何ですか?
- 主なデメリットは、財務指標の見かけの悪化と、借入契約への影響です。借りている施設や車両が多い会社では、新リース会計基準の適用で資産と負債が膨らみ、自己資本比率とROAが下がり、リース負債を含めた有利子負債比率は上がります。稼ぐ力や現金の出入りが変わるわけではありません。ただし、借入契約の財務制限条項(財務指標を一定の水準に保つよう定めた約束)に自己資本比率などが使われていると、基準が変わっただけで条項に抵触したとみなされるおそれがあります。早めに影響を試算し、金融機関に相談しておくと安心です。(出典:KPMGジャパン)